5 Folgen, Grenzwerte, Stetigkeit
Die in diesem Kapitel behandelten Themen sind in der probabilistischen Datenwissenschaft nicht zentral, sondern bilden Grundbausteine der reellen Analysis. Durch die enge Verschränkung der modernen Wahrscheinlichkeitstheorie mit analytischen Ansätzen dienen sie jedoch dem Verständnis bestimmter Resultate der Wahrscheinlichkeitstheorie. Ein Beispiel für ein solches Resultat ist der Zentrale Grenzwertsatz. Der Zentrale Grenzwertsatz wiederum bildet die Grundlage für die weit verbreitete Normalverteilungsannahme in der probabilistischen Datenwissenschaft. Die hier betrachteten Grundlagen erhöhen also mittelbar das Verständnis datenwissenschaftlicher Prinzipien. In aller Kürze ist der Zentrale Grenzwertsatz eine Aussage über die Grenzfunktion einer Funktionenfolge, genauer einer Folge von Zufallsvariablen. Das Wissen um das Wesen von Folgen, Funktionenfolgen und ihren Grenzwerten erlaubt also einen informierten Zugang zum Studium des Zentralen Grenzwertsatzes. Weiterhin ermöglichen die in diesem Kapitel behandelten Themen zumindest einen ersten Einstieg in das Verständnis der Stetigkeit und Glattheit von Funktionen, die beispielsweise in der nichtlinearen Optimierung zur Bestimmung von Parameterschätzern probabilistischer Modelle wichtige Grundkonzepte bilden. Weitere Anwendungen sind die Grenzwertdefinition der Ableitung sowie die links- und rechtsseitige Stetigkeit von Funktionen. Letztere ist insbesondere für kumulative Verteilungsfunktionen wichtig.
5.1 Folgen
Wir beginnen mit der Definition des Begriffs der reellen Folge.
Definition 5.1 (Reelle Folge) Eine ist eine Funktion der Form \[\begin{equation} f : \mathbb{N} \to \mathbb{R}, n \mapsto f(n). \end{equation}\] Die Funktionswerte \(f(n)\) einer reellen Folge werden üblicherweise mit \(x_n\) bezeichnet und genannt. Übliche Schreibweisen für Folgen sind \[\begin{equation} (x_1,x_2,...) \mbox{ oder } (x_n)_{n = 1}^\infty \mbox{ oder } (x_n)_{n\in \mathbb{N}} \mbox{ oder } (x_n). \end{equation}\]
Man beachte, dass eine reelle Folge, weil es unendlich viele natürliche Zahlen gibt, immer unendlich viele Folgenglieder hat. Dies sollte man sich insbesondere bei der Schreibweise \((x_1,x_2,...)\) bewusst machen. Wir wollen drei Standardbeispiele für reelle Folgen betrachten.
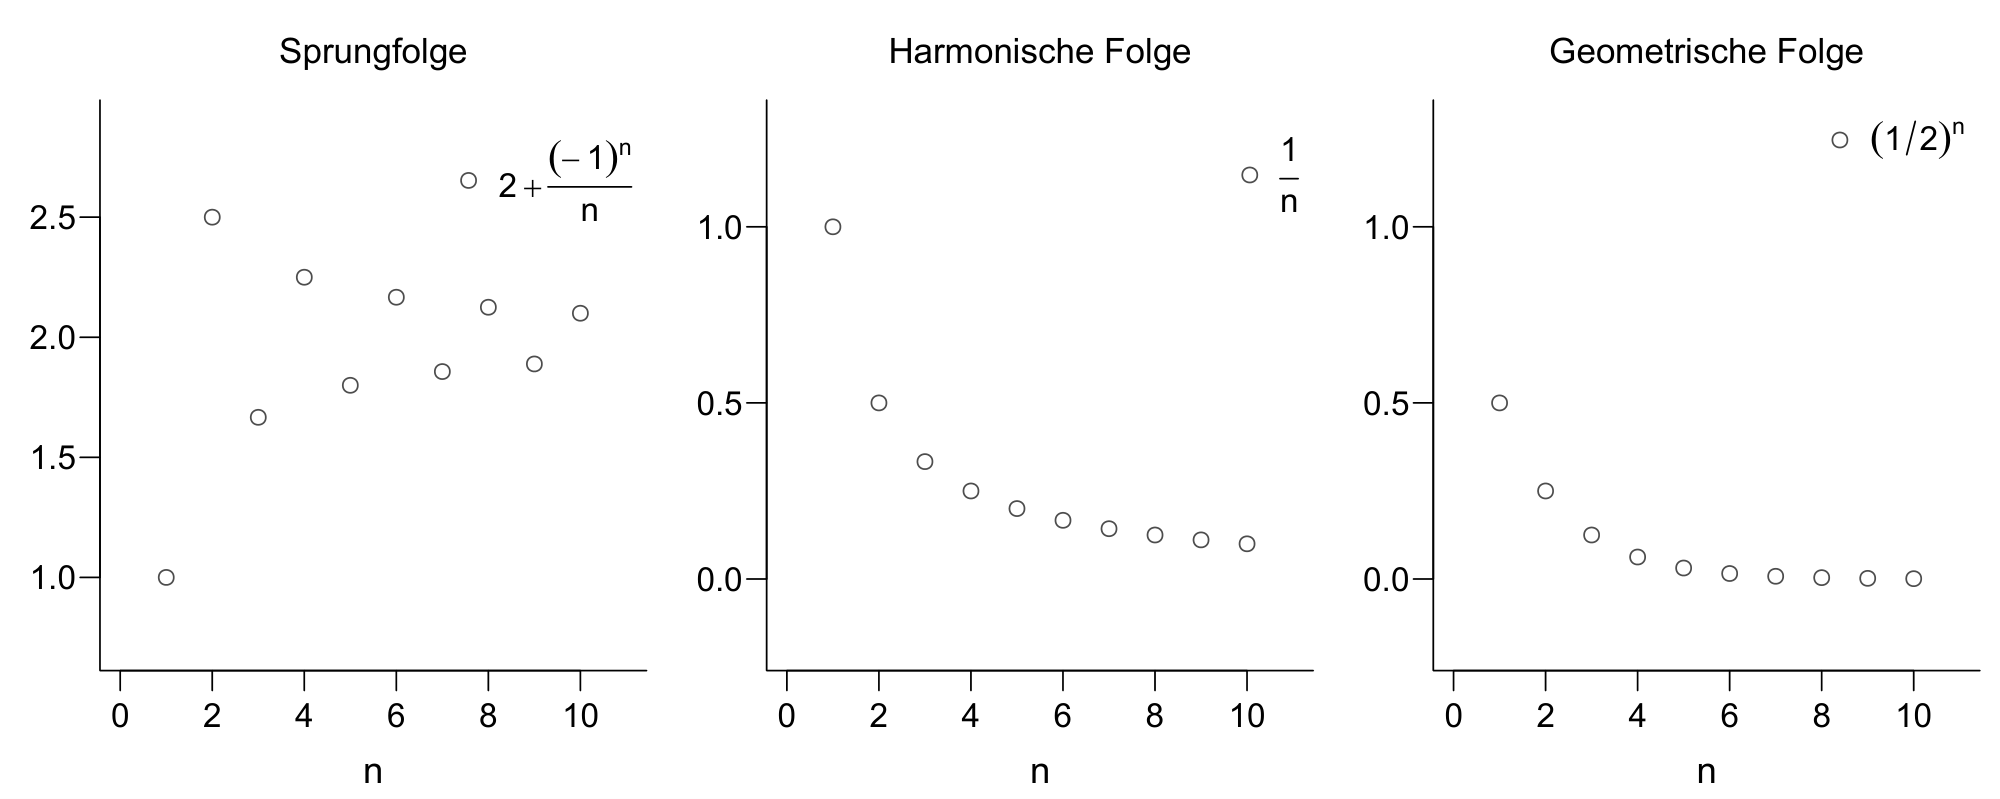
Beispiel 5.1 (Sprungfolge, harmonische und geometrische Folgen) (Sprungfolge) Eine reelle Folge der Form \[\begin{equation} f : \mathbb{N} \to \mathbb{R}, n \mapsto f(n) := 2 + \frac{(-1)^n}{n} \end{equation}\] ist ein Beispiel für eine Sprungfolge. Die vorliegende Sprungfolge hat die Folgengliederform \[\begin{equation} \left(2 - 1, 2 + \frac{1}{2}, 2 - \frac{1}{3}, 2 + \frac{1}{4}, 2 - \frac{1}{5}, ...\right) = \left(1, \frac{5}{2}, \frac{5}{3}, \frac{9}{4}, \frac{9}{5}, ...\right). \end{equation}\] (Harmonische Folge) Reelle Folgen der Form \[\begin{equation} f : \mathbb{N} \to \mathbb{R}, n \mapsto f(n) := \left(\frac{1}{n}\right)^{\frac{p}{q}} \mbox{ mit } p,q\in \mathbb{N} \end{equation}\] nennt man harmonische Folgen. Für \(p := q := 1\) hat eine harmonische Folge die Folgengliederform \[\begin{equation} \left(\frac{1}{1}, \frac{1}{2}, \frac{1}{3}, ...\right). \end{equation}\] (Geometrische Folge) Reelle Folgen der Form \[\begin{equation} f : \mathbb{N} \to \mathbb{R}, n \mapsto f(n) := q^n \mbox{ mit } q \in ]-1,1[ \end{equation}\] nennt man geometrische Folgen. Für \(q := \frac{1}{2}\) hat eine geometrische Folge die Folgengliederform \[\begin{align} \begin{split} \left( \left(\frac{1}{2}\right)^1, \left(\frac{1}{2}\right)^2, \left(\frac{1}{2}\right)^3, ...\right) & = \left(\frac{1^1}{2^1},\frac{1^2}{2^2},\frac{1^3}{2^3}, ...\right) \\ & = \left(\frac{1}{2},\frac{1}{4},\frac{1}{8}, ...\right) \end{split} \end{align}\]
Die drei Beispiele sind in Abbildung 5.1 dargestellt.
Neben den reellen Folgen, also Folgen reeller Zahlen, kann man auch Folgen anderer mathematischer Objekte betrachten. Eine wichtige Folgenart sind die Funktionenfolgen.
Definition 5.2 (Funktionenfolge) Es sei \(\phi\) eine Menge univariater reellwertiger Funktionen mit Definitionsmenge \(D \subseteq \mathbb{R}\). Dann ist eine Funktionenfolge eine Funktion der Form \[\begin{equation} F : \mathbb{N} \to \phi, n \mapsto F(n). \end{equation}\] Die Funktionswerte \(F(n)\) einer Funktionenfolge werden üblicherweise mit \(f_n\) bezeichnet und genannt. Übliche Schreibweisen für Funktionenfolgen sind \[\begin{equation} (f_1,f_2,...) \mbox{ oder } (f_n)_{n = 1}^\infty \mbox{ oder } (f_n)_{n\in \mathbb{N}} \mbox{ oder } (f_n). \end{equation}\]
Die Definition einer Funktionenfolge ist offenbar analog zur Definition einer reellen Folge. Der Unterschied zwischen einer reellen Folge und einer Funktionenfolge ist, dass die Folgenglieder einer reellen Folge reelle Zahlen, die Folgenglieder einer Funktionenfolge dagegen univariate reellwertige Funktionen sind. Auch hier wollen wir zwei Standardbeispiele diskutieren.
Beispiel 5.2 (Potenzen und Partialsummen als Funktionenfolgen) Als erstes Beispiel betrachten wird die Menge \(\phi\) der univariaten reellwertigen Funktionen der Form \[\begin{equation} \phi := \{f_n|f_n : \{x \in \mathbb{R} \mid 0 \le x \le 1\} \to \mathbb{R}, x \mapsto f_n(x) := x^n \mbox{ für } n \in \mathbb{N}\} \end{equation}\] Dann definiert \[\begin{equation} F : \mathbb{N} \to \phi, n \mapsto F(n) := f_n \end{equation}\] eine Funktionenfolge. Für die Funktionswerte der Folgenglieder von \(F\) gilt \[\begin{equation} f_1(x) := x^1, f_2(x) := x^2, f_3(x) := x^3, ... \end{equation}\] Für ein weiteres Beispiel sei \(a > 0\). Wir betrachten die Menge \(\phi\) der univariaten reellwertigen Funktionen der Form \[\begin{equation} \phi := \{f_n|f_n : \{x \in \mathbb{R} \mid -a \le x \le a\} \to \mathbb{R}, x \mapsto f_n(x) := \sum_{k = 0}^n \frac{x^k}{k!} \mbox{ für } n \in \mathbb{N}\} \end{equation}\] Dann definiert \[\begin{equation} F : \mathbb{N} \to \phi, n \mapsto F(n) := f_n \end{equation}\] eine Funktionenfolge. Für die Funktionswerte der Folgenglieder von \(F\) gilt \[\begin{equation} f_1(x) := \sum_{k = 0}^1 \frac{x^k}{k!}, f_2(x) := \sum_{k = 0}^2 \frac{x^k}{k!}, f_3(x) := \sum_{k = 0}^3 \frac{x^k}{k!}, ... \end{equation}\]
5.2 Grenzwerte
Wir betrachten zunächst Grenzwerte reeller Folgen, dann Grenzfunktionen von Funktionenfolgen und schließlich Grenzwerte von Funktionen.
Wenn man die Folgenglieder einer Folge betrachtet, kann man sich fragen, welche Werte eine Folge wohl annimmt, wenn der Folgenindex \(n\) sehr groß wird, also gegen unendlich strebt. Wenn in diesem Fall die Folgenglieder sehr ähnliche Werte annehmen (und nicht etwa auch unendlich groß werden), so ist man auf den Begriff des Grenzwerts für reelle Folgen bzw. der Grenzfunktion für Funktionenfolgen geführt.
Definition 5.3 (Grenzwert einer reellen Folge) \(x \in \mathbb{R}\) heißt Grenzwert einer reellen Folge \((x_n)_{n = 1}^\infty\), wenn es zu jedem \(\epsilon > 0\) ein \(m \in \mathbb{N}\) gibt, so dass \[\begin{equation} |x_n - x| < \epsilon \mbox{ für alle } n \ge m. \end{equation}\] Eine Folge, die einen Grenzwert besitzt, wird genannt, eine Folge, die keinen Grenzwert besitzt, wird genannt. Dafür, dass \(x \in \mathbb{R}\) Grenzwert der Folge \((x_n)_{n = 1}^\infty\) ist, schreibt man auch \[\begin{equation} \lim_{n \to \infty} x_n = x \mbox{ oder } x_n \to x \mbox{ für } n \to \infty \mbox{ oder } x_n\xrightarrow{n \to \infty} x. \end{equation}\]
Eine Folge mit Grenzwert \(0\) nennt man Nullfolge.
Nach 1 kann der Grenzwert einer Folge existieren, muss es aber nicht.
Beispiel 5.3 (Eine divergente reelle Folge) Die Folge \[\begin{equation} f : \mathbb{N} \to \mathbb{R}, n \mapsto f(n) := n \end{equation}\] hat keinen Grenzwert, da hier sowohl \(n\) als auch \(f(n)\) unendlich groß werden.
Für eine konvergente Folge, also eine Folge, deren Grenzwert existiert, gilt nach 1, dass sich für ein beliebig kleines, aber positives \(\epsilon\) ein \(m \in \mathbb{N}\) angeben lässt, sodass für alle Folgenglieder \(x_n\) mit \(n \ge m\) der Abstand in positiver oder negativer Richtung vom Grenzwert kleiner als \(\epsilon\) ist. Die Folgenglieder mit \(n \ge m\) liegen also beliebig nah am Grenzwert \(x\). Oft mag es so sein, dass für ein kleineres \(\epsilon\) ein größeres \(m\) erforderlich ist.
Beispiel 5.4 (Grenzwerte reeller Folgen) Die oben betrachteten Beispiele für reelle Folgen dagegen haben Grenzwerte.
(Sprungfolge) Wir betrachten die reelle Folge mit den Folgengliedern \[\begin{equation} x_n := 2 + \frac{(-1)^n}{n}, \end{equation}\] Dann gilt \[\begin{equation} \lim_{n \to \infty} x_n = 2. \end{equation}\]
Beweis
Sei \(\epsilon > 0\) beliebig. Wir wählen eine natürliche Zahl \(m\) mit \(m > 1/\epsilon\). Zum Beispiel wählen wir also für \(\epsilon = 0.01 > 0\) das \(m\) als \(m := 101\), denn dann gilt \[\begin{equation} m > \frac{1}{\epsilon} = \frac{1}{0.01} = 100. \end{equation}\] Für alle \(n \ge m\) gilt dann mit \(x = 2\): \[\begin{equation} |x_n - 2| = \left|\frac{(-1)^n}{n}\right| = \frac{1}{n} \le \frac{1}{m} < \epsilon. \end{equation}\] Damit ist die Grenzwertdefinition erfüllt und \(x = 2\) ist Grenzwert der Folge \((x_n)_{n = 1}^\infty\). Man beachte, dass die Wahl von \(m\) von \(\epsilon\) abhängt. Für kleinere \(\epsilon\) kann ein größeres \(m\) erforderlich sein. Man kann aber immer ein hinreichend großes \(m\) finden, sodass die Grenzwertdefinition erfüllt ist.
(Harmonische Folgen) Für die harmonischen Folgen gilt mit \(p,q \in \mathbb{N}\) \[ \lim_{n\to \infty} \left(\frac{1}{n}\right)^{\frac{p}{q}} = 0. \tag{5.1}\] (Geometrische Folgen) Für die geometrischen Folgen gilt mit \(q \in ]-1,1[\) \[ \lim_{n\to \infty} q^n = 0. \tag{5.2}\]
Man nennt die harmonischen und geometrischen Folgen entsprechend auch Nullfolgen. Für allgemeine Beweise von Gleichung 5.1 und Gleichung 5.2 verweisen wir auf die weiterführende Literatur. Tatsächlich sind diese Beweise nicht trivial und rühren an den Grundannahmen über das Wesen der reellen Zahlen. Die Beweise beruhen auf dem Archimedischen Axiom und der Bernoulli-Ungleichung. Für die zugrunde liegenden Tatsachen verweisen wir ebenfalls auf die weiterführende Literatur.
Wir visualisieren die ersten zehn Folgenglieder sowie die Grenzwerte der Sprungfolge, der harmonischen Folge für \(p := q := 1\) und der geometrischen Folge für \(q := 1/2\) in Abbildung 5.2. Die durch Punkte dargestellten Folgenglieder liegen für höheres \(n\) offenbar zunehmend näher an dem durch eine graue Linie dargestellten Grenzwert.
Beispiel 5.5 (Nachweis des Grenzwerts der harmonischen Folge) Für den Spezialfall der harmonischen Folge mit \(p = q = 1\) wollen wir die Argumentation für den Grenzwert \[ \lim_{n\to\infty} \frac{1}{n} = 0 \tag{5.3}\] kurz darstellen. Nach 1 gilt Gleichung 5.3 genau dann, wenn sich für ein beliebiges \(\epsilon > 0\) (also insbesondere ein beliebig kleines) ein \(m \in \mathbb{N}\) angeben lässt, so dass für alle \(n \ge m\) gilt, dass \[ \left\lvert \frac{1}{n} - 0 \right\rvert < \epsilon \Leftrightarrow \frac{1}{n} < \epsilon. \] Setzt man also mit der Aufrundungsfunktion \(\lceil \cdot \rceil\) für ein beliebiges \(\epsilon > 0\) \[ m := \left\lceil \frac{1}{\epsilon} \right\rceil + 1, \] also z. B. bei \(\epsilon := 0.01\) entsprechend \(m := \left\lceil \frac{1}{0.01} \right\rceil + 1 = 101\), so gilt für alle \(n \ge m\), dass \(\frac{1}{n} < \epsilon\). Da \(\epsilon > 0\) beliebig gewählt wurde, ist diese Konstruktion für alle \(\epsilon > 0\) möglich.
Theorem 5.1 (Rechenregeln für Grenzwerte reeller Folgen) Es seien \((x_n)\) und \((y_n)\) konvergente reelle Folgen mit \(\lim_{n \to \infty} x_n = x\) und \(\lim_{n \to \infty} y_n = y\). Für jedes \(c \in \mathbb{R}\) gilt \[\begin{equation} \lim_{n \to \infty} (x_n + y_n) = x + y, \quad \lim_{n \to \infty} (c x_n) = c x, \quad \lim_{n \to \infty} (x_n y_n) = xy. \end{equation}\] Ist zusätzlich \(y \ne 0\), so gilt \(y_n \ne 0\) ab einem hinreichend großen Index und für die ab dort definierte Quotientenfolge gilt \[\begin{equation} \lim_{n \to \infty} \frac{x_n}{y_n} = \frac{x}{y}. \end{equation}\]
Für einen Beweis verweisen wir auf die weiterführende Literatur.
Für Funktionenfolgen ist eine Möglichkeit der Erweiterung der Begriffe der Konvergenz und des Grenzwertes folgende.
Definition 5.4 (Punktweise Konvergenz und Grenzfunktion einer Funktionenfolge) \(F = (f_n)_{n\in \mathbb{N}}\) sei eine Funktionenfolge von univariaten reellwertigen Funktionen mit Definitionsbereich \(D\). \(F\) heißt , wenn die reelle Folge \(\left(f_n(x)\right)_{n\in \mathbb{N}}\) für jedes \(x \in D\) eine konvergente Folge ist, also einen Grenzwert besitzt. Die Funktion, die jedem \(x \in D\) diesen Grenzwert von \(\left(f_n(x)\right)_{n\in \mathbb{N}}\) zuordnet, heißt dann die und hat die Form \[\begin{equation} f : D \to \mathbb{R}, x \mapsto f(x) := \lim_{n\to \infty}f_n(x). \end{equation}\]
Man beachte, dass die Grenzwerte von konvergenten reellen Folgen reelle Zahlen sind, die Grenzfunktionen von punktweise konvergenten Funktionenfolgen dagegen sind Funktionen. Neben der punktweisen Konvergenz von Funktionenfolgen gibt es noch den mächtigeren Begriff der gleichmäßigen Konvergenz von Funktionenfolgen, für den wir aber auf die weiterführende Literatur verweisen. Als Beispiel betrachten wir die Grenzfunktionen der oben diskutierten Funktionenfolgen, wobei wir für Beweise auf die weiterführende Literatur verweisen.
Beispiel 5.6 (Grenzfunktionen von Potenzen und Partialsummen) Wir betrachten die Funktionenfolge \[\begin{equation} F : \mathbb{N} \to \phi, n \mapsto F(n) := f_n \end{equation}\] mit \[\begin{equation} \phi := \{f_n|f_n : \{x \in \mathbb{R} \mid 0 \le x \le 1\} \to \mathbb{R}, x \mapsto f_n(x) := x^n \mbox{ für } n \in \mathbb{N}\} \end{equation}\] Dann ist \(F\) punktweise konvergent mit Grenzfunktion \[\begin{equation} f : \{x \in \mathbb{R} \mid 0 \le x \le 1\} \to \mathbb{R}, x \mapsto f(x) := \begin{cases} 0, & \mbox{ für } x \in \{x \in \mathbb{R} \mid 0 \le x < 1\} \\ 1, & \mbox{ für } x = 1 \\ \end{cases} \end{equation}\] da \(f_n(x) := x^n\) für \(x \in \{x \in \mathbb{R} \mid 0 \le x < 1\}\) eine geometrische Folge und damit eine Nullfolge ist und \(f_n(x) := x^n\) für \(x = 1\) eine konstante Folge ist, für die alle Folgenglieder den Abstand \(0\) von \(1\) haben. Die Funktionenfolge \(F\) konvergiert also gegen eine Funktion, die auf dem gesamten Intervall \(\{x \in \mathbb{R} \mid 0 \le x \le 1\}\) gleich null ist, außer im Punkt \(1\). Diese Funktion hat offenbar einen Sprung.
(Exponentialfunktion) Sei \(a > 0\). Wir betrachten die Funktionenfolge \[\begin{equation} F : \mathbb{N} \to \phi, n \mapsto F(n) := f_n \end{equation}\] mit \[\begin{equation} \phi := \{f_n|f_n : \{x \in \mathbb{R} \mid -a \le x \le a\} \to \mathbb{R}, x \mapsto f_n(x) := \sum_{k = 0}^n \frac{x^k}{k!} \mbox{ für } n \in \mathbb{N}\} \end{equation}\] Dann ist \(F\) punktweise konvergent mit Grenzfunktion \[\begin{equation} f : \{x \in \mathbb{R} \mid -a \le x \le a\} \to \mathbb{R}, x \mapsto f(x) := \sum_{k = 0}^\infty \frac{x^k}{k!} =: \exp(x) \end{equation}\] Die Funktionenfolge \(F\) konvergiert also gegen die Exponentialfunktion auf \(\{x \in \mathbb{R} \mid -a \le x \le a\}\). Umgekehrt betrachtet ist die Exponentialfunktion gerade durch \[\begin{equation} \exp(x) := \sum_{k = 0}^\infty \frac{x^k}{k!} \end{equation}\] definiert.
Bei einer reellen Folge betrachten wir das Verhalten der Folgenglieder für immer größer werdende Indizes \(n\). Die Schreibweise \[\begin{equation} \lim_{n \to \infty} f(n) = x \end{equation}\] bedeutet, dass die Folgenglieder \(f(n)\) beliebig nahe bei \(x\) liegen, sobald \(n\) hinreichend groß ist. Bei einer Funktion betrachten wir dagegen das Verhalten ihrer Werte für Argumente \(x\), die sich einer Stelle \(a\) nähern. Die Schreibweise \[\begin{equation} \lim_{x \to a} f(x) = b \end{equation}\] bedeutet, dass die Funktionswerte \(f(x)\) beliebig nahe bei \(b\) liegen, sobald \(x\) hinreichend nahe bei \(a\) liegt und \(x \ne a\) ist.
Gemeinsam ist beiden Grenzwertbegriffen, dass sich die Funktionswerte beliebig nahe an einen Grenzwert annähern. Der Unterschied besteht in den Argumenten: Bei \(n \to \infty\) werden die natürlichen Zahlen \(n\) immer größer, bei \(x \to a\) nähern sich die reellen Zahlen \(x\) einer festen Zahl \(a\). \(n\) muss nicht gleich Unendlich sein und kann dies als natürliche Zahl auch gar nicht. Beim Funktionsgrenzwert muss \(x\) nicht gleich \(a\) sein. Insbesondere muss \(a\) nicht zur Definitionsmenge der Funktion gehören. Um die Annäherung an \(a\) präzise zu beschreiben, führen wir zunächst den Begriff des Häufungspunkts ein.
Definition 5.5 (Häufungspunkt) Es sei \(D \subseteq \mathbb{R}\). Ein Punkt \(a \in \mathbb{R}\) heißt , wenn es zu jedem \(\delta > 0\) ein \(x \in D\) mit \[\begin{equation} 0 < |x - a| < \delta \end{equation}\] gibt.
Beispiel 5.7 (Ein Häufungspunkt der reellen Zahlen) Für \(D := \mathbb{R}\) ist \(a := 0\) ein Häufungspunkt. Beispielsweise nähern sich \(0.1\), \(0.01\), \(0.001\), \(\ldots\) der Zahl \(0\). Zu jedem \(\delta > 0\) wählen wir \(x := \delta/2\). Dann gilt \(x \in \mathbb{R}\) und \[\begin{equation} 0 < |x - 0| = \frac{\delta}{2} < \delta. \end{equation}\]
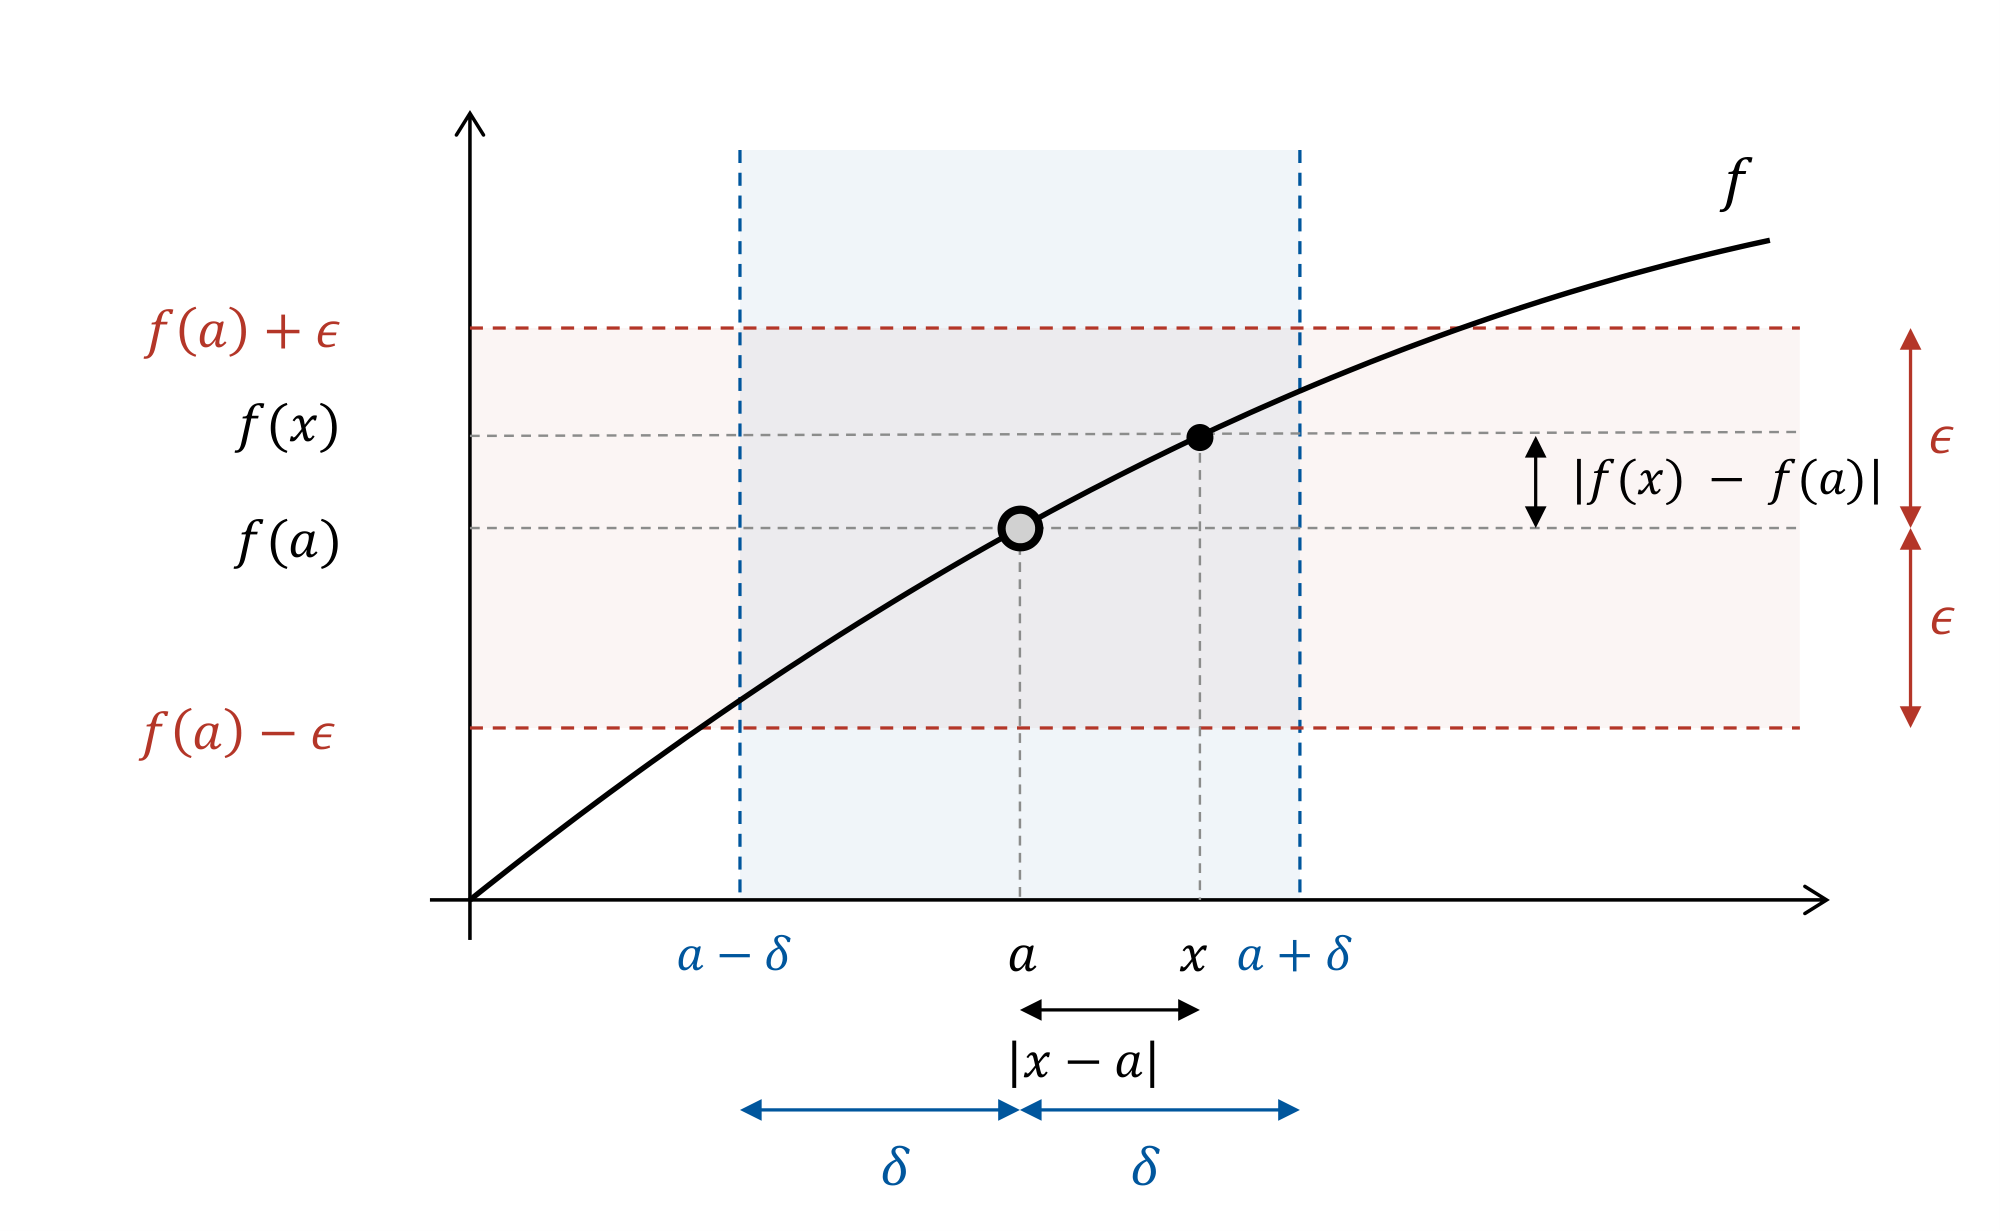
Definition 5.6 (Grenzwert einer Funktion) Es seien \(D \subseteq \mathbb{R}\) und \(f : D \to \mathbb{R}\) eine Funktion. Sei \(a\) ein Häufungspunkt von \(D\). Eine Zahl \(b \in \mathbb{R}\) heißt , wenn es zu jedem \(\epsilon > 0\) ein \(\delta > 0\) gibt, sodass für alle \(x \in D\) gilt: \[\begin{equation} 0 < |x - a| < \delta \Rightarrow |f(x) - b| < \epsilon. \end{equation}\] Man schreibt dann \(\lim_{x \to a} f(x) = b\).
Diese Definition heißt \(\epsilon\)-\(\delta\)-Kriterium nach Karl Weierstraß (Vorlesungen von 1861). Dabei beschreibt \(\epsilon\) den geforderten Abstand der Funktionswerte zum Grenzwert. \(\delta\) beschreibt einen dafür hinreichenden Abstand der Argumente zur Stelle \(a\). Der Wert \(f(a)\) spielt für diesen Grenzwert keine Rolle.
5.3 Stetigkeit
Intuitiv bedeutet Stetigkeit, dass hinreichend kleine Änderungen des Arguments zu beliebig kleinen Änderungen des Funktionswerts führen. Wir können dies mit der folgenden Definition präzisieren.
Definition 5.7 (Stetigkeit einer Funktion) Es seien \(D,Z \subseteq \mathbb{R}\) und \(f : D \to Z\) eine Funktion. Die Funktion \(f\) heißt , wenn es zu jedem \(\epsilon > 0\) ein \(\delta > 0\) gibt, sodass für alle \(x \in D\) gilt: \[\begin{equation} |x - a| < \delta \Rightarrow\ |f(x) - f(a)| < \epsilon. \end{equation}\] Ist \(f\) in jedem \(a \in D\) stetig, so heißt \(f\) .
Ist \(a \in D\) ein Häufungspunkt von \(D\), so ist \(f\) genau dann in \(a\) stetig, wenn \(\lim_{x \to a} f(x) = f(a)\) gilt. An isolierten Punkten ihrer Definitionsmenge ist jede Funktion stetig. Liegt \(x\) hinreichend nahe bei \(a\), so liegt \(f(x)\) beliebig nahe bei \(f(a)\). Anders als beim Funktionsgrenzwert muss \(f(a)\) definiert sein. Der Zielwert ist ausdrücklich \(f(a)\). Für \(x = a\) ist die geforderte Ungleichung automatisch erfüllt. Beispiele für stetige Funktionen sind die elementaren Funktionen aus Kapitel 4. Beispiele für nicht-stetige Funktionen sind Wahrscheinlichkeitsmassefunktionen und die Heaviside-Funktion.
Definition 5.8 (Linksseitige und rechtsseitige Stetigkeit) Es seien \(D,Z \subseteq \mathbb{R}\) und \(f : D \to Z\) eine Funktion. Die Funktion \(f\) heißt , wenn es zu jedem \(\epsilon > 0\) ein \(\delta > 0\) gibt, sodass für alle \(x \in D\) mit \(x \le a\) gilt: \[\begin{equation} |x - a| < \delta \Rightarrow |f(x) - f(a)| < \epsilon. \end{equation}\] Die Funktion \(f\) heißt , wenn es zu jedem \(\epsilon > 0\) ein \(\delta > 0\) gibt, sodass für alle \(x \in D\) mit \(x \ge a\) gilt: \[\begin{equation} |x - a| < \delta \Rightarrow |f(x) - f(a)| < \epsilon. \end{equation}\]
Bei linksseitiger Stetigkeit betrachten wir nur Argumente links von \(a\) oder gleich \(a\). Bei rechtsseitiger Stetigkeit betrachten wir dagegen nur Argumente rechts von \(a\) oder gleich \(a\). Eine Funktion ist genau dann stetig in \(a\), wenn sie dort sowohl linksseitig als auch rechtsseitig stetig ist.
Beispiel 5.8 (Einseitige Stetigkeit der Heaviside-Funktion) Wir betrachten die Heaviside-Funktion mit der Festlegung \(f(0) = 1\): \[\begin{equation} f : \mathbb{R} \to \mathbb{R}, x \mapsto f(x) := \begin{cases} 0 & \text{für } x < 0,\\ 1 & \text{für } x \ge 0. \end{cases} \end{equation}\]
Rechtsseitige Stetigkeit in \(0\)
Sei \(\epsilon > 0\) beliebig. Wir wählen \(\delta := 1\). Für alle \(x \ge 0\) mit \(|x| < \delta\) gilt \[\begin{equation} |f(x) - f(0)| = |1 - 1| = 0 < \epsilon. \end{equation}\] Also ist \(f\) rechtsseitig stetig in \(0\).
Keine linksseitige Stetigkeit in \(0\)
Wir wählen \(\epsilon := 1/2\). Zu jedem \(\delta > 0\) gibt es \(x := -\delta/2 < 0\) mit \(|x| < \delta\), aber \[\begin{equation} |f(x) - f(0)| = |0 - 1| = 1 > \epsilon. \end{equation}\] Also ist \(f\) nicht linksseitig stetig und damit auch nicht stetig in \(0\).
\(f\) ist die kumulative Verteilungsfunktion einer Zufallsvariable, die mit Wahrscheinlichkeit \(1\) den Wert \(0\) annimmt. Kumulative Verteilungsfunktionen sind stets rechtsseitig stetig, können aber Sprungstellen besitzen.
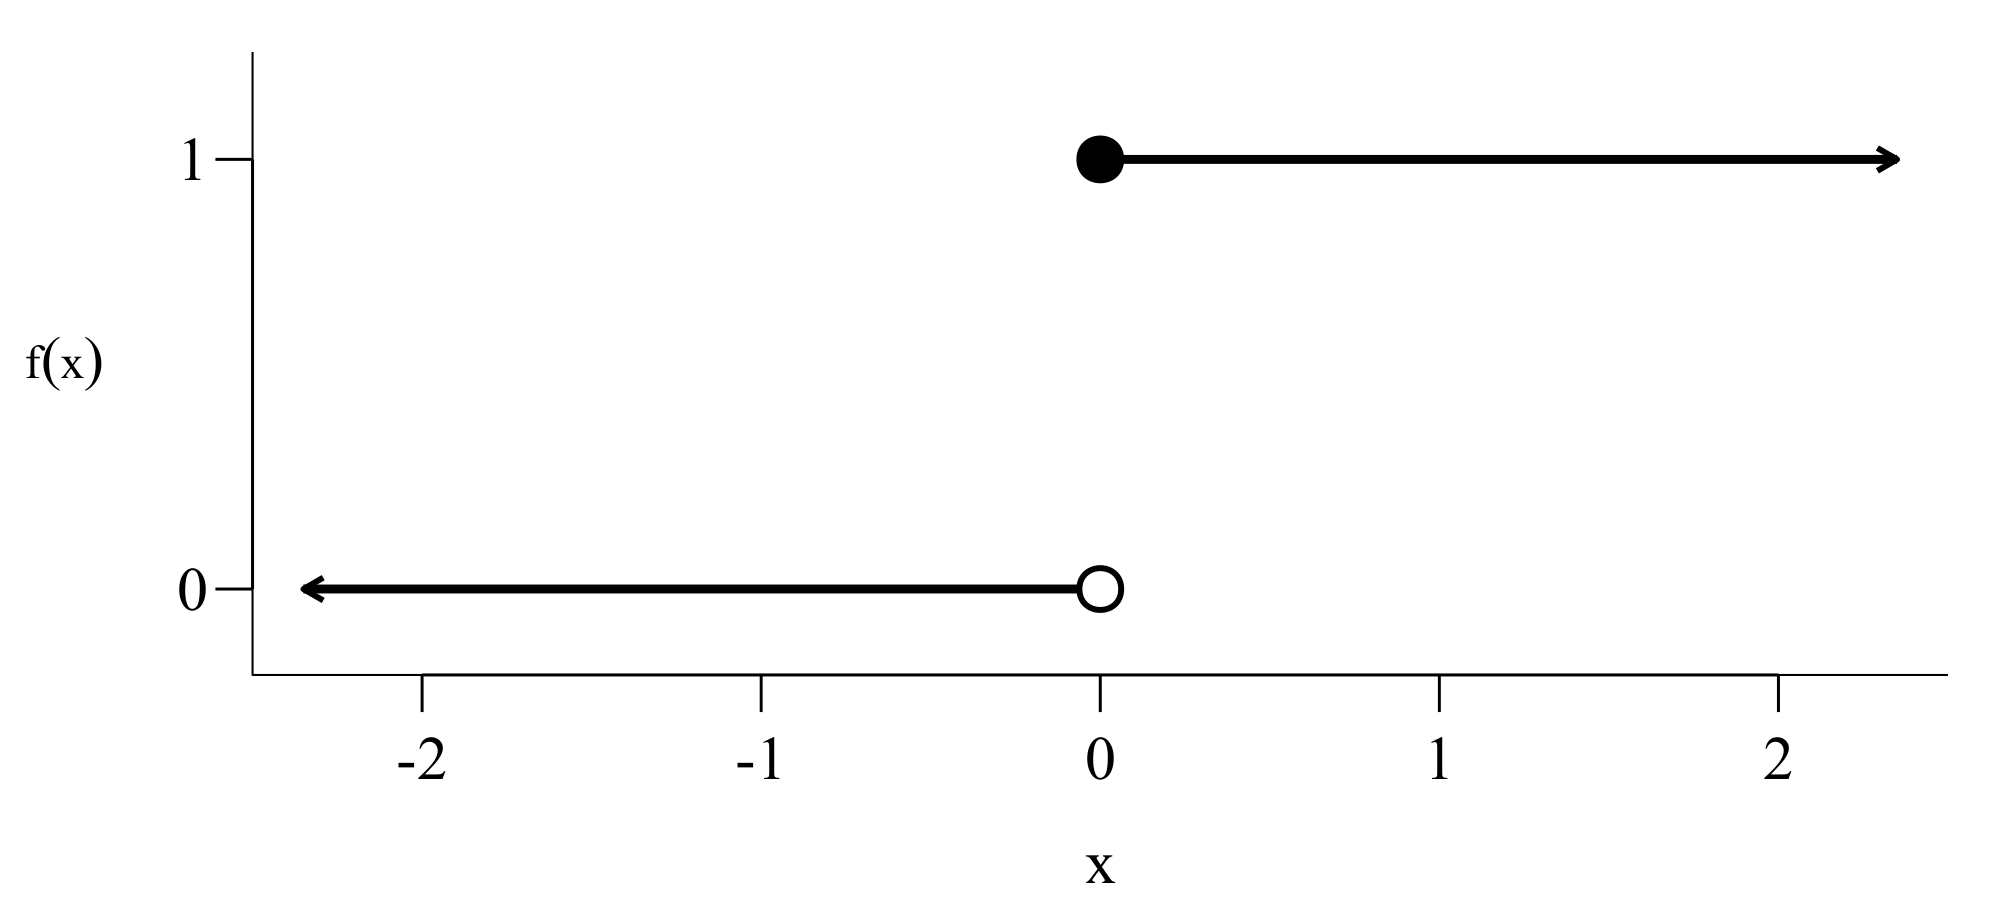
Der weiße Punkt bei \((0,0)\) gehört nicht zum Graphen. Der schwarze Punkt bei \((0,1)\) gehört dagegen zum Graphen, es gilt \(f(0) = 1\). Bei \(0\) springt \(f\) von \(0\) auf \(1\) und ist nur rechtsseitig stetig.
Selbstkontrollfragen
- Geben Sie die Definition einer reellen Folge wieder.
- Was unterscheidet eine Funktionenfolge von einer reellen Folge?
- Geben Sie die ersten drei Glieder der Folgen \(x_n := 1/n\) und \(y_n := (1/2)^n\) an.
- Definieren Sie Konvergenz, Divergenz und den Begriff der Nullfolge.
- Bestimmen Sie die Grenzwerte der beiden Folgen aus Frage 3.
- Wählen Sie für \(x_n := 1/n\) ein \(m \in \mathbb{N}\), sodass für alle \(n \ge m\) gilt, dass \(|x_n| < 0.01\) ist.
- Konvergiert die Folge \(x_n := (-1)^n\)? Begründen Sie Ihre Antwort.
- Was bedeutet punktweise Konvergenz einer Funktionenfolge?
- Bestimmen Sie die Grenzfunktion von \(f_n(x) := x^n\) für \(0 \le x \le 1\).
- Gegen welche Funktion konvergieren die Partialsummen \(f_n(x) := \sum_{k = 0}^n x^k/k!\) für \(x \in \mathbb{R}\)?
- Geben Sie die Definition der Stetigkeit einer Funktion wieder.
- Ist die Grenzfunktion aus Frage 9 in \(x = 1\) stetig?
Lösungen
- Eine reelle Folge ist eine Funktion \(f : \mathbb{N} \to \mathbb{R}, n \mapsto f(n) =: x_n\). Die Werte \(x_n\) heißen Folgenglieder. Siehe Definition 5.1.
- Die Glieder einer reellen Folge sind reelle Zahlen. Die Glieder einer Funktionenfolge sind Funktionen.
- Es gelten \((x_1,x_2,x_3) = (1,1/2,1/3)\) und \((y_1,y_2,y_3) = (1/2,1/4,1/8)\).
- Eine Folge \((x_n)\) konvergiert gegen \(x \in \mathbb{R}\), wenn es zu jedem \(\epsilon > 0\) ein \(m \in \mathbb{N}\) gibt, sodass für alle \(n \ge m\) gilt: \(|x_n - x| < \epsilon\). Sie heißt divergent, wenn kein solcher reeller Grenzwert existiert. Eine Nullfolge ist eine Folge mit Grenzwert \(0\). Siehe
- Beide Folgen konvergieren gegen \(0\).
- Man kann \(m := 101\) wählen. Für alle \(n \ge 101\) gilt \(|x_n| = 1/n \le 1/101 < 0.01\).
- Nein. Für gerade Indizes sind die Folgenglieder \(1\), für ungerade Indizes \(-1\). Diese beiden Teilfolgen haben verschiedene Grenzwerte.
- Für jedes feste Argument \(x\) aus der gemeinsamen Definitionsmenge konvergiert die reelle Folge der Funktionswerte \((f_n(x))\) gegen \(f(x)\). Das heißt, \(\lim_{n \to \infty} f_n(x) = f(x)\) gilt für jedes \(x \in D\).
- Die Grenzfunktion ist \[\begin{equation} f(x) = \begin{cases} 0, & \mbox{für } 0 \le x < 1, \\ 1, & \mbox{für } x = 1. \end{cases} \end{equation}\]
- Die Partialsummen konvergieren punktweise gegen \(\exp(x)\).
- Eine Funktion \(f : D \to \mathbb{R}\) heißt stetig in \(a \in D\), wenn es zu jedem \(\epsilon > 0\) ein \(\delta > 0\) gibt, sodass für alle \(x \in D\) gilt: \(|x - a| < \delta \Rightarrow |f(x) - f(a)| < \epsilon\). Sie heißt stetig auf \(D\), wenn sie in jedem \(a \in D\) stetig ist. Siehe Definition 5.7.
- Nein. Für \(\epsilon := 1/2\) und jedes \(\delta > 0\) liegt \(x := 1 - \min(\delta/2, 1/2)\) in der Definitionsmenge und erfüllt \(|x - 1| < \delta\), aber \(|f(x) - f(1)| = 1 > \epsilon\).